

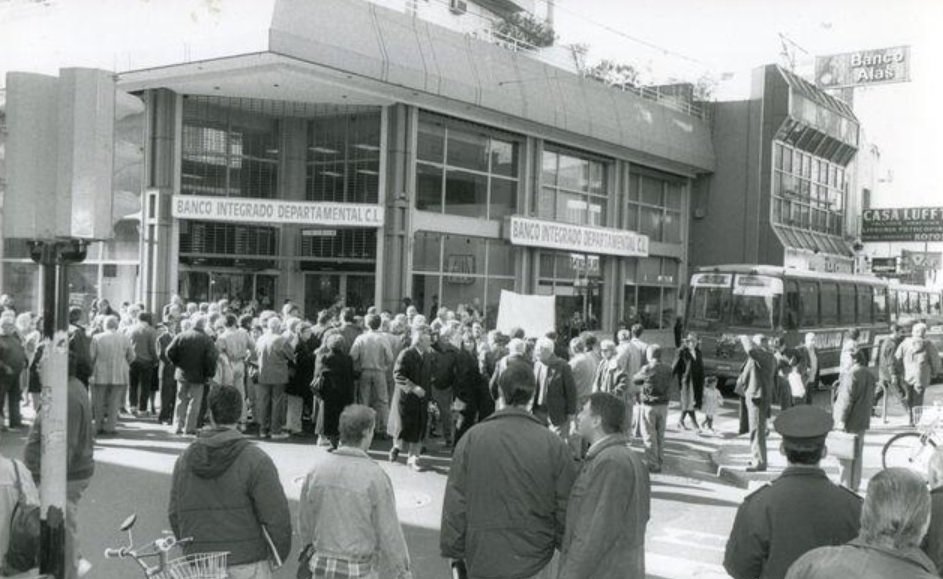

A treinta años del derrumbe del Banco Integrado Departamental, la crisis de una entidad financiera paraguaya vuelve a poner sobre la mesa una historia que Venado Tuerto conoce demasiado bien. Créditos a empresas vinculadas, crecimiento acelerado, controles financieros y miles de ahorristas afectados son algunos de los elementos que permiten establecer un paralelismo, aunque con diferencias importantes entre ambos episodios.
La crisis de Ueno Bank en Paraguay, que llevó al Banco Central de ese país a disponer el inicio de un procedimiento de resolución el pasado 3 de noviembre, despertó inevitablemente el recuerdo de una historia que marcó para siempre a Venado Tuerto: la caída del Banco Integrado Departamental (BID).
Aunque se trata de dos episodios separados por tres décadas, con contextos económicos y marcos regulatorios diferentes, existen coincidencias que merecen ser analizadas. En particular, las operaciones crediticias con empresas vinculadas a los grupos que controlaban las entidades, los problemas de solvencia y las consecuencias que las crisis bancarias pueden generar sobre los ahorristas y la confianza pública.
Ueno Bank: un gigante financiero bajo intervención
El Banco Central del Paraguay resolvió iniciar el procedimiento de resolución de Ueno Bank luego de detectar que su índice de solvencia había caído por debajo del 50% del mínimo exigido por la normativa vigente.
La decisión fue adoptada el 2 de noviembre y comunicada oficialmente al día siguiente. Según explicó el organismo, la medida fue consecuencia de ajustes realizados a los estados financieros durante un proceso de regularización.
Uno de los aspectos centrales de la investigación fue la detección de créditos otorgados a empresas vinculadas al grupo económico controlador de la entidad. Las autoridades paraguayas también señalaron debilidades en la documentación de determinadas operaciones y la necesidad de constituir previsiones adicionales.
El problema no se limitó a cuestiones contables. El deterioro de los indicadores de liquidez terminó comprometiendo la situación financiera del banco y obligó a las autoridades a intervenir para preservar los activos y proteger a los depositantes.
La dimensión del caso es significativa: Ueno contaba con aproximadamente tres millones de clientes y administraba importantes fondos del sector público paraguayo.
El Banco Central estableció que los depósitos cuentan con una garantía de hasta 75 salarios mínimos mensuales, equivalente a 228.300.000 guaraníes por persona o empresa en cada entidad financiera.
La crisis también abrió un frente político y judicial, con investigaciones sobre posibles irregularidades y cuestionamientos por los vínculos empresariales del grupo controlador.
El BID: una caída que todavía permanece en la memoria de Venado Tuerto
Para encontrar un antecedente que permita comprender la dimensión social de una crisis bancaria de estas características, hay que volver a la década de 1990.
El Banco Integrado Departamental Cooperativo Limitado había nacido en 1979, a partir de la integración de cajas de crédito regionales. Con sede central en Venado Tuerto, consiguió una expansión extraordinaria y llegó a ubicarse entre los diez bancos más importantes de Argentina, medido por el volumen de sus activos.
Su influencia excedía ampliamente el ámbito financiero. El BID era una institución profundamente vinculada con la actividad económica de Venado Tuerto y de numerosas localidades de la región. Financiaba empresas, comercios y emprendimientos, mientras miles de personas confiaban allí sus ahorros.
Sin embargo, detrás de aquella estructura se acumulaban problemas financieros de enorme gravedad.
En abril de 1995, en medio de la crisis bancaria que atravesaba el país por el denominado efecto tequila, el Banco Central de la República Argentina dispuso la suspensión de las operaciones del BID.
La entidad atravesaba un profundo desequilibrio patrimonial y una parte sustancial de su cartera crediticia estaba comprometida con empresas que no tenían capacidad suficiente para devolver los préstamos.
Un documento presentado en el Congreso de la Nación por el entonces senador Rubén Giustiniani señaló que más del 50% de la cartera crediticia estaba compuesta por préstamos otorgados a empresas inviables, con escasa o nula capacidad de repago y vinculadas de distintas maneras con la conducción del banco.
Finalmente, el 24 de abril de 1996, la Justicia decretó la quiebra del Banco Integrado Departamental.
Los ahorristas, en el centro de las consecuencias
Uno de los aspectos más impactantes de la historia del BID fue el daño económico y social provocado por su derrumbe.
Miles de ahorristas quedaron involucrados en un larguísimo proceso judicial y concursal que se extendió durante décadas.
La magnitud del problema quedó reflejada en los números de la liquidación. Según datos recuperados en investigaciones periodísticas publicadas al cumplirse los 30 años de la quiebra, el pasivo total rondaba los 840 millones de pesos de aquella época, incluyendo obligaciones con trabajadores, organismos financieros, ahorristas y otros acreedores.
Un dato particularmente revelador surgió del informe general de la sindicatura de 1996: el 48% de los préstamos otorgados estaba destinado a empresas de Venado Tuerto, mientras que apenas el 4% de los depósitos provenía de ahorristas locales.
Esto demuestra que el BID había conseguido captar recursos en distintos puntos del país para volcarlos principalmente a la actividad económica regional. Cuando una parte importante de esos créditos resultó incobrable, el desequilibrio terminó siendo insostenible.
Con el paso de los años, la sindicatura consiguió cubrir la totalidad de las acreencias a valor histórico y también abonar intereses posconcursales. Sin embargo, esa recuperación no pudo compensar el daño económico y moral que significó para quienes atravesaron aquella crisis.
Dos historias, una coincidencia que merece atención
La comparación entre Ueno Bank y el BID no significa afirmar que ambos casos sean idénticos ni que tengan necesariamente las mismas responsabilidades.
En Paraguay, el procedimiento de resolución recién comenzó y las investigaciones deberán determinar qué ocurrió con las operaciones observadas y quiénes fueron responsables.
En el caso del BID, en cambio, existe una historia judicial y concursal que se desarrolló durante décadas y que dejó una profunda marca en la región.
Pero hay un punto de contacto que resulta difícil de ignorar: la utilización de recursos de una entidad financiera para otorgar créditos a empresas vinculadas con quienes ejercían el control del banco.
Es precisamente allí donde aparecen algunas de las preguntas más importantes para cualquier sistema financiero: ¿qué controles existen sobre los préstamos a empresas relacionadas con los propietarios de los bancos? ¿Cómo se evita que los intereses particulares de un grupo económico se mezclen con los recursos confiados por los ahorristas? ¿Qué responsabilidad tienen los organismos de supervisión cuando aparecen señales de deterioro financiero?
La experiencia del BID demuestra que las consecuencias de una crisis bancaria no se limitan a los balances de una institución. Pueden afectar a familias, empresas, trabajadores, comercios y comunidades enteras.
Treinta años después, Venado Tuerto vuelve a mirar su propia historia
Para Venado Tuerto, el nombre BID representa mucho más que una entidad financiera que dejó de funcionar. Representa una de las crisis económicas e institucionales más profundas que atravesó la ciudad durante las últimas décadas.
La caída de aquel banco modificó relaciones comerciales, afectó patrimonios familiares y dejó una huella que todavía forma parte de la memoria colectiva.
La crisis de Ueno Bank en Paraguay vuelve a poner en discusión cuestiones que parecían pertenecer a otra época: el crecimiento de las entidades financieras, la concentración económica, los créditos vinculados y la responsabilidad de quienes administran el dinero de terceros.
Las circunstancias son diferentes y todavía es prematuro establecer conclusiones definitivas sobre el episodio paraguayo.
Pero la historia del BID deja una advertencia que sigue vigente: cuando una entidad financiera pierde el control sobre sus riesgos y se compromete con operaciones que no puede respaldar, las consecuencias pueden trascender largamente la vida del propio banco.
Y en Venado Tuerto, esa advertencia tiene nombre y apellido: Banco Integrado Departamental.